 화살표 부분을 클릭하여 “파란 글씨”를 눌러 우리를 팔로우하세요!!
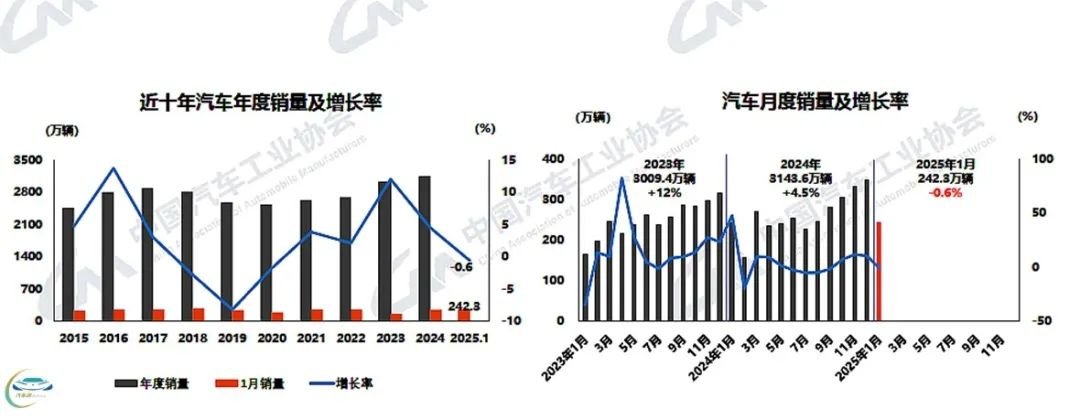
“춘절의 달”은 자동차 판매의 전통적인 비수기이지만, 2025년의 시작은 다소 달랐다. 2월 17일, 중국자동차공업협회(이하 중기협)가 2025년 1월 자동차 시장 생산·판매 데이터를 발표했다. 데이터에 따르면 1월 자동차 생산·판매는 각각 245만 대와 242.3만 대를 기록해 전월 대비 각각 27.2%와 30.5% 감소했고, 생산은 전년 동기 대비 1.7% 증가, 판매는 전년 동기 대비 0.6% 감소했다.
2024년 “춘절의 달”과 비교하면: 지난해 2월 자동차 생산·판매는 각각 150.6만 대와 158.4만 대를 기록해 전월 대비 각각 37.5%와 35.1% 감소, 전년 동기 대비 각각 25.9%와 19.9% 감소했다. 2월이 3일 적은 것을 감안하더라도 데이터 대비는 여전히 매우 뚜렷하다. 이에 중기협은 2025년 전반적인 생산·판매 상황을 두고 “안정적인 출발을 실현했다”고 평가했다.
시장 최전선의 관점에서 보면, 1월은 하순에 접어들며 “춘절 시간”으로 들어갔기 때문에 실제 유효 근무일은 보름을 넘었다. 또한 자동차 기업들이 잇따라 “춘절에도 쉬지 않는다”는 캠페인을 펼쳤다. 중기협은 “2025년 전국 주요 도시의 춘절 연휴 소비 실적이 현저히 회복되었다. 연휴 기간 전국 소비 관련 업종의 일평균 매출은 10.8% 증가했다”고 언급했다.
물론 핵심 동력은: 1월 유효 근무일이 줄었음에도 “노후차 교체(이구환신)” 정책과 춘절 경제 등의 호재에 힘입어 자동차 생산은 소폭 증가했고 판매는 전년 동기 대비 소폭 감소에 그쳐 업계가 안정적인 출발을 맞이했다. 그중 승용차는 양호한 흐름을 이어가며 생산·판매가 전년 동기 대비 모두 증가했고, 신에너지차 생산·판매와 자동차 수출도 양호한 흐름을 이어갔다.
또한 올해 정책 집행 효율이 매우 높았다. 중기협은 동시에, 연초 중앙경제공작회의에서 2025년 경제工作进行 체계적으로 배치했으며, 더욱 적극적이고 유효한 정책 기조가 경제의 지속적 회복·호전을 추진하는 동력을 제공해 시장 신뢰와 기대를 높이는 데 유리하다고 언급했다. 춘절 이후 첫 국무원 상무회의에서 소비 진작을 더욱 두드러진 위치에 두기로 명확히 했고, 국가 관련 부처는 중앙의 배치를 적극 이행했다. “일련의 정책 발표와 시행, 심화가 자동차 업계의 안정적 발전과 좋은 출발 실현에 도움이 될 것으로 믿는다.”
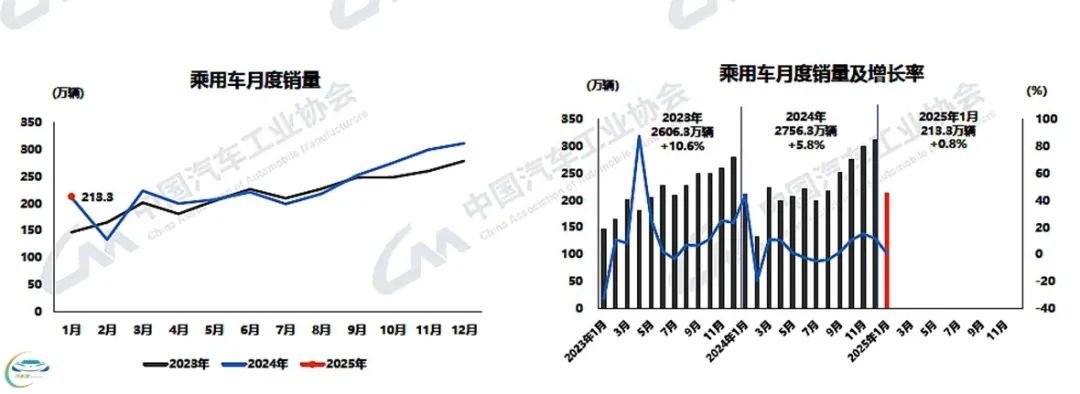
자동차 시장의 주요 동력인 승용차 생산·판매는 1월 각각 215.1만 대와 213.3만 대를 기록해 전월 대비 각각 28.4%와 31.6% 감소했고, 전년 동기 대비 각각 3.3%와 0.8% 증가했다. 전년 동기 데이터만 놓고 보면, 지난해 1월은 아직 춘절의 달에 들어가지 않았고 보름 남짓의 유효 근무일로 전년 동기 대비 증가를 달성했으니, 올해의 흐름은 확실히 좋다고 볼 수 있다.
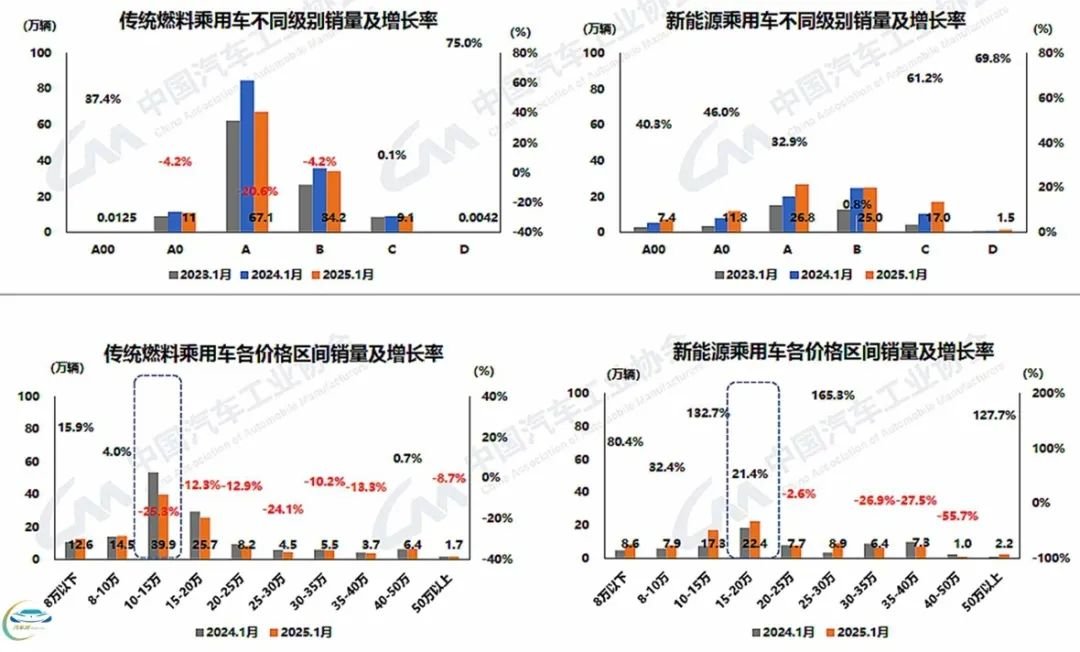
승용차 중에서도 전통 연료 승용차 판매는 여전히 정도의 차이는 있지만 감소세를 보인 반면, 신에너지차는 지속적으로 증가했다. 필자는 앞서 현재 자동차 시장이 신에너지차가 전통 연료차를 점진적으로 대체해가는 과정이라고 보았다. 따라서 이 과정이 진전됨에 따라 개인 소비의 주류를 차지하는 A급·B급 차량의 신에너지화가 이미 매우 뚜렷해졌다: 1월 신에너지 승용차는 각 급별로不同程度的增长을 보였으며, 현재 판매는 여전히 A급과 B급에 주로 집중되어 누적 판매가 각각 26.8만 대와 25만 대로 전년 동기 대비 각각 32.9%와 0.8% 증가했다. 또한 “B급 전동화 추세가 뚜렷하고, C급과 D급 전동화가 소비 업그레이드를 선도하며, 중국 고급 신에너지 브랜드가 지속적으로 빠르게 발전해 고급 브랜드 신에너지 승용차 비중이 크게 증가했다.”
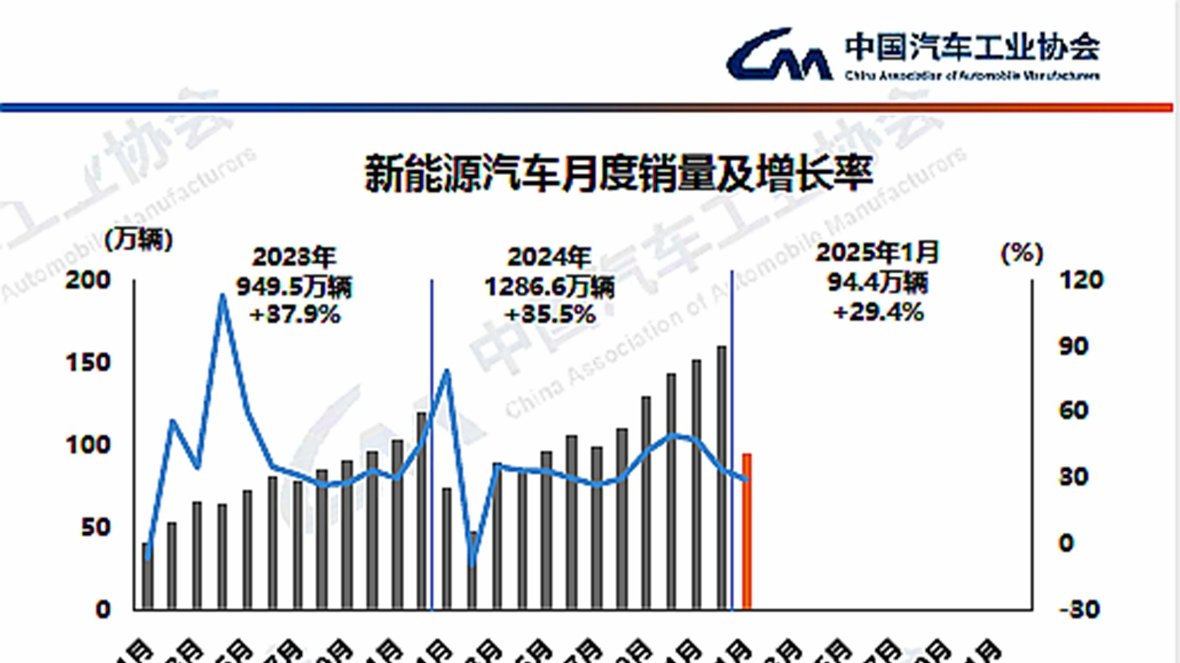
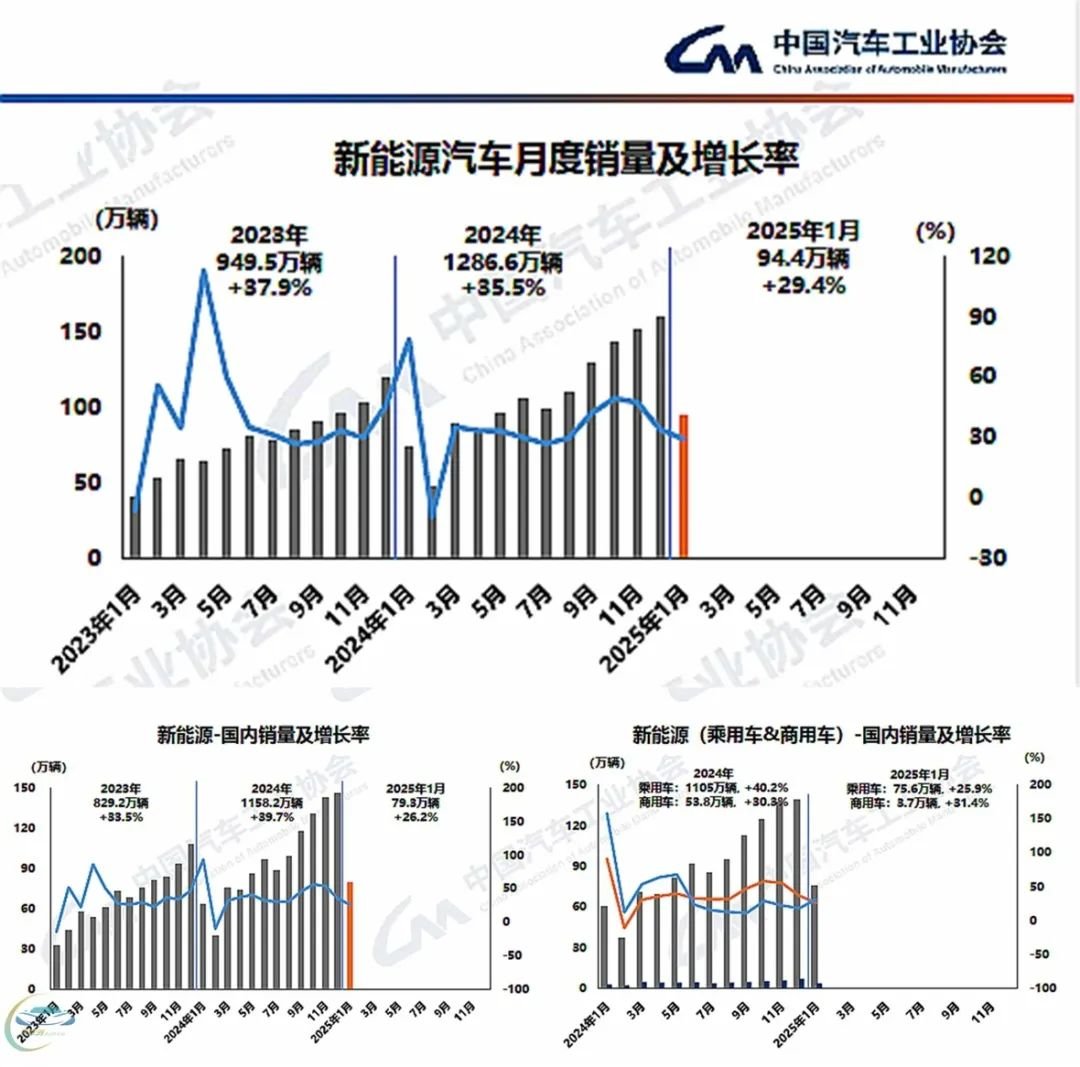
신에너지차 시장을 더 세분화하면: 1월 신에너지차 생산·판매는 각각 101.5만 대와 94.4만 대를 기록해 전년 동기 대비 각각 29%와 29.4% 증가했으며, 신에너지차 신차 판매는 자동차 신차 총판매의 38.9%에 달했다.
신에너지 승용차 3대 유형 중 순수전기차형은 1월에增速提升되어, 이전까지 80% 안팎의增速를 보이던 플러그인하이브리드增速와 거의 같은 수준이 되었다: 1월 순수전기차형 판매는 57.4만 대로 전년 동기 대비 증가율이 29.1%에 달했고, 이에 비해 플러그인하이브리드차형 판매는 37만 대로 전년 동기 대비 증가율이 30%였다.
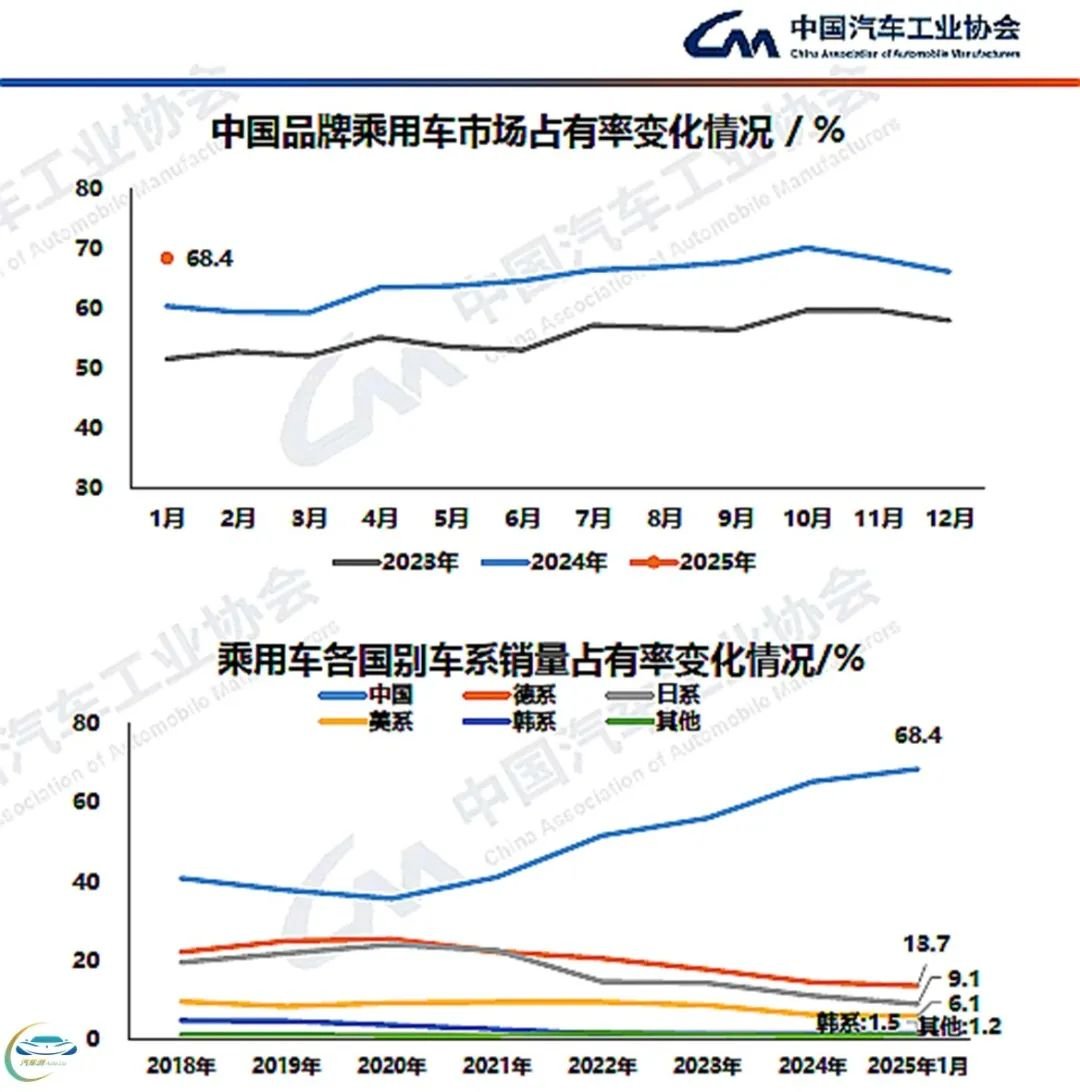
신에너지 승용차 판매 증가는 신에너지차 추진的主力인 중국 브랜드의 시장 점유율과同步提升되었다. 1월 중국 브랜드 승용차 판매는 145.9만 대에 달해 전년 동기 대비 14.1% 증가했고, 판매 점유율은 68.4%로 전년 동기 대비 8퍼센트포인트 상승했다.
각 국별 차계(브랜드 계열)의 상황을 보면, 중국 브랜드 시장 점유율이 단계적으로 상승하는 가운데 다른 주요 차계의 판매는 여전히 하락세에 있다. 물론 이러한 상황은 실제로 현재 시장이 “기존 수요 시장(存量市场)”으로 나타나고 있음을 측면에서 반영하며, 총량 증가 폭은 그다지 두드러지지 않는다.
중기협이 올해 처음 발표한 생산·판매 데이터에는 지난해와 비교해 “자동차 수입” 내용이 새로 추가되었다. 데이터 자체를 보면 자동차 수출입은 “빙과 화(冰火两重天)”처럼 극명하게 갈렸다. 중기협이 해관총서 데이터를 정리한 결과: 2024년 자동차 수입은 70.5만 대로 전년 대비 11.8% 감소했고, 자동차 수출은 640.7만 대로 전년 대비 22.7% 증가했다.
2024년 12월 자동차 수입은 6.8만 대로 전월 대비 12.4% 증가, 전년 대비 15.4% 감소했고, 수출은 57.4만 대로 전월 대비 4.6% 증가, 전년 대비 24.9% 증가했다.
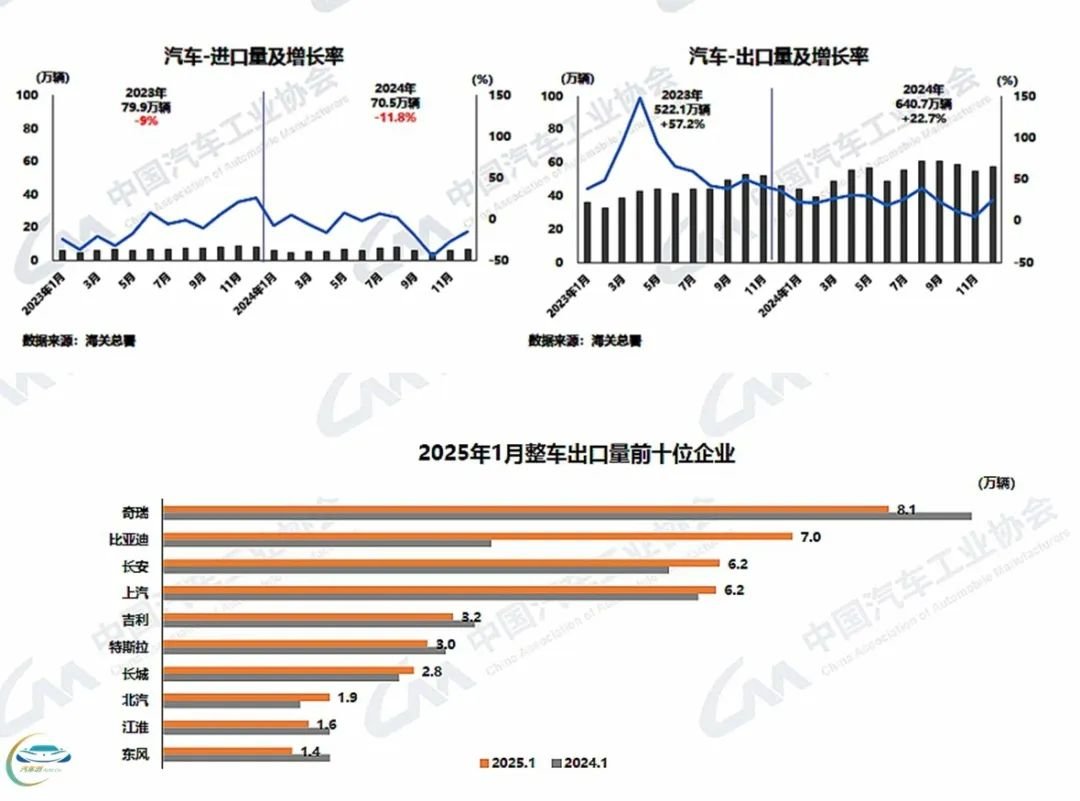
완성차 수출 상위 10대 그룹 중 1월 체리의 수출량은 8.1만 대로 전년 대비 10.3% 감소했으나 총수출량의 17.2%를 차지하며 여전히 선두를 유지했다. BYD와 창안의增速은 두드러졌는데, BYD 수출은 7만 대로 전년 대비 91.5% 증가해 2위를 기록했고, 창안 수출량은 6.2만 대로 상하이자동차와 함께 3위를 기록했다.
저자: 류쥔강