현재 스마트 주행이 빠르게 발전하고 있지만, 권리와 책임이 모호하고 위험 전가가 업계의 보편적인痛点이 되고 있다. 대부분의 브랜드가 유료 스마트 주행 보험을 출시하여 사용자의 우려를 해결할 수 있는 것처럼 보이지만, 자기 비용 구매, 보상 상한, 사고 발생 시 차주 보험료 인상 등의 위험이 존재한다. BYD는 선도적으로 도시 주행 보조와 스마트 주차 두 가지 시나리오에 대한 공식 보증을 시행하여, 자동차 기업이 직접 위험을 부담하는 약속으로 업계에 안전 책임의标杆을 세웠다.
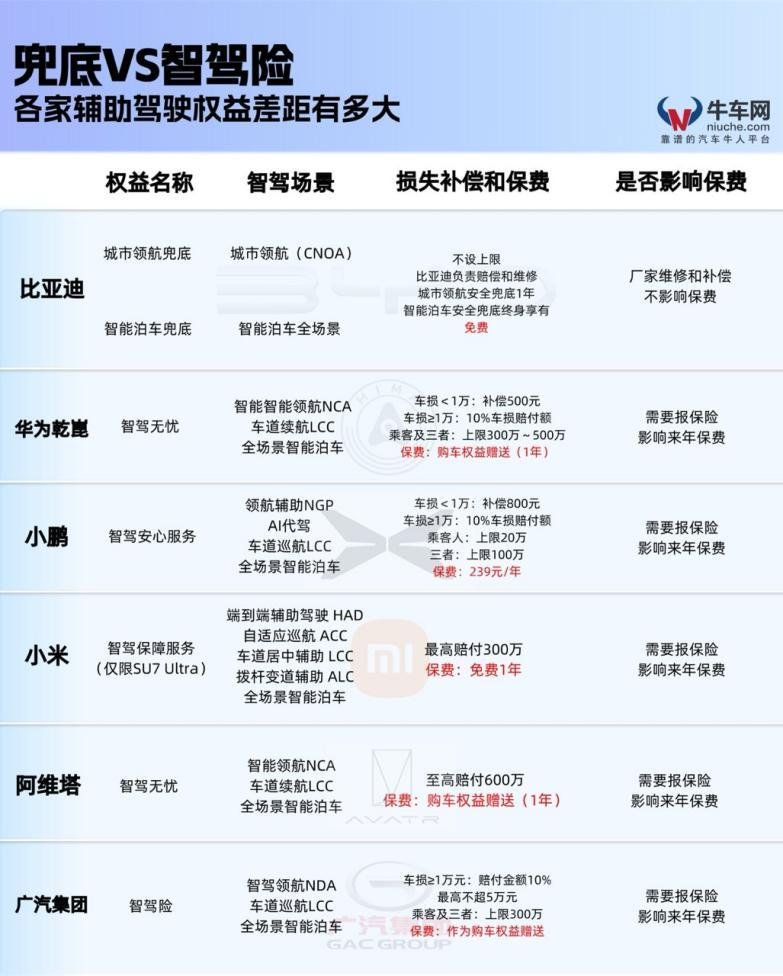
BYD의 보증은 시중의 스마트 주행 보험과 본질적인 차이가 있다. 스마트 주행 보험은 제3자 상업 금융 상품으로, 차주가 매년 추가 비용을 지불해야 하며, 보상에 상한이 설정되어 있고, 대액 사고의 차액은 차주가 직접 부담해야 한다. 사고 기록은 차주 개인의 보험档案에 동기화되어 이듬해 자동차 보험료를 직접 인상시킨다. 현재 시중의 스마트 주행 보험은 본질적으로 사고 발생 후 자동차 보험료 인상 차액만 보상할 뿐, 사고 자체의 차량 손상, 인적 상해 등의 경제적 손실은 보장할 수 없다.
이와 대조적으로, BYD의 보증은 차량 구매 시 기본 제공되는 보장으로, 전 과정 추가 비용이 전혀 없다. 스마트 주행 시스템으로 인한 사고로 판정된 경우, 차량 수리, 제3자 재산, 인적 상해 손실을 전액 보상하며 보상 상한이 없다. 사고 책임은 자동차 기업에 귀속되어 차주 개인의 자동차 보험을 사용하지 않으며, 사고 기록이 남지 않아 이듬해 보험료에 어떠한 영향도 받지 않는다.
업계 분석에 따르면, 장기적으로 스마트 주행 보험에 의존하여 위험을 전가하면 사용자가 고급 스마트 주행을 사용하려는 의욕이 억제되어 기술 반복과 시장 보급을 저해할 수 있다. BYD의 보증은 하드웨어 파라미터 내卷에서 벗어나 업계를 "기술 실력+책임担当" 이중 핵심 경쟁으로 전환하도록 이끈다. 자동차 기업이 스마트 주행 시스템 위험을 주동적으로 부담하면 사용자가 도시 주행 보조와 스마트 주차를 활성화하는 적극성이 크게 높아지고, 대량의 실제 도로 데이터가 알고리즘을 역으로 최적화하여 "사용자 안심 사용——데이터 기술 반복——안전 지속 업그레이드"의 선순환을 형성한다.
중국 자동차의 대표로서, BYD는 전 스택 자체 개발 천신지안 스마트 주행 시스템, 거대한 스마트 주행 차량 보유량과 천억급 지능화 연구개발 투자에 힘입어 안전 보증을 떠맡을 기술적 자신감을 가지고 있다. 미래에는 더 많은 자동차 기업이 스마트 주행 보증 책임 약속을跟进推出하여 스마트 주행 사고의 권리와 책임 경계를 명확히 하고, 위험 전가의 단기 모델을 버리고, 통일되고 보편적인 스마트 주행 안전 보장 표준을共同建立하여 국내 스마트 주행 산업의 고품질, 지속 가능한 발전을 추진하기를 기대한다.


